بر اساس بخشنامه سازمان امور مالیاتی موارد معافیت از مالیات حقوق مشخص شد
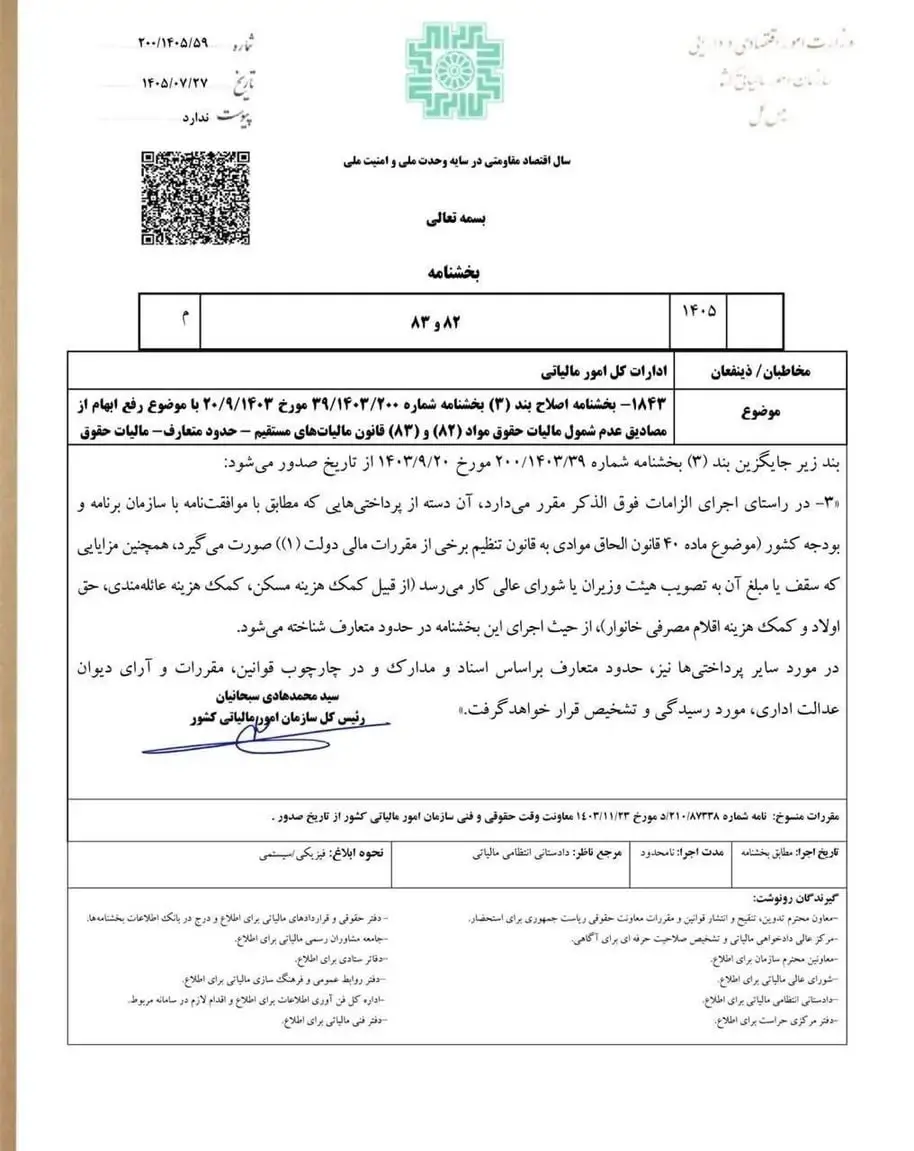
سید محمد هادی سبحانیان رئیس سازمان امور مالیاتی کشور در بخشنامه ای به ادارات امور مالیاتی اصلاح بخشنامه مورخ 20 دی ماه 1403 این سازمان را در خصوص اقلام مشمول مالیات بر درآمد حقوق ابلاغ کرد.
به گزارش روابط عمومی سازمان امور مالیاتی کشور، بر اساس این اصلاحیه که مربوط به ابهام اقلام مشمول مالیات بر درآمد حقوق می شود، پرداخت هایی که طبق موافقت سازمان برنامه و بودجه کشور یا مزایایی که سقف آن توسط هیأت وزیران یا شورای عالی کار تعیین می شود مشمول «حدود متعارف» موضوع ماده ۸۳ قانون مالیات های مستقیم می شود.
مزایای مندرج در بخشنامه سازمان امور مالیاتی شامل کمک هزینه مسکن، کمک عائله مندی، حق فرزند و کمک هزینه لوازم مصرفی خانوار (مواد غذایی) است.
«حدود متعارف» سایر پرداخت ها نیز بر اساس اسناد و مدارک و در چارچوب قوانین و مقررات و نیز آرای دیوان عدالت اداری محاسبه می شود.
متن ماده ۸۳ قانون مالیاتهای مستقیم به شرح زیر است:
ماده ۸۳- درآمد مشمول مالیات حقوق شامل: حقوق (ثابت یا حقوق یا حقوق پایه) و مزایای مربوط به استخدام اعم از مستمر یا غیر مستمر قبل از کسر و پس از کسر معافیت های مقرر در این قانون می باشد.