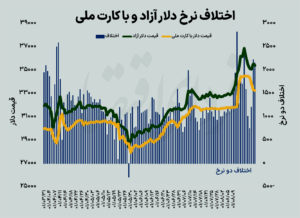
میهن تجارت- بازار دارایی شاهد کاهش قابل توجه قیمت طلا و سکه در نوامبر 1405 بود. به طوری که بازدهی این دارایی ها و صندوق های بورس طلا بین منفی 11 تا منفی 15 درصد بود. از سوی دیگر دلار در بازار آزاد نوسان محدودی داشت و شاخص بورس نیز تنها حدود یک درصد رشد کرد.
در چنین شرایطی، سرمایه گذاران با دور ماندن از دارایی های نوسان، عملکرد بهتر گزینه های کم ریسک را دیدند. به طوری که صندوق های با درآمد ثابت و سپرده های بانکی در راس بازارهای سرمایه گذاری قرار داشتند.
پیام کارآمدی بازار در آبان
معاملات بورس تهران در آبان ماه در شرایطی به پایان رسید که اگرچه شاخص کل برای چهارمین ماه متوالی رشد کرد، اما از شتاب صعودی آن در مقیاس ماهانه به میزان قابل توجهی کاسته شد. از سوی دیگر شاخص متعادل با قدرت بیشتری مسیر صعودی خود را ادامه داد و بازدهی بالاتری را به ثبت رساند. این واگرایی که در معاملات ماه های اخیر در بازار سهام مشاهده شده، حاکی از تداوم برتری سهام کوچک و متوسط نسبت به شاخص سازان عمده است. در کنار این تحولات، کاهش میانگین ارزش معاملات خرد و تداوم خروج پول واقعی از بازار از دیگر ویژگی های معاملات آبان ماه بود. شاخص کل بورس اوراق بهادار تهران در آبان ماه با یک درصد افزایش به رقم 8 میلیون و 262 هزار واحد در پایان ماه رسید. این شاخص در مردادماه 24 درصد، در شهریور 18 درصد و در مهرماه بازده 14 درصد را تجربه کرد.
شاخص کل برای چهار ماه متوالی صعودی بود، اما نرخ رشد ماهانه آن از 24 درصد در ماه اوت به 1 درصد در نوامبر کاهش یافت. روند بازده ماهانه شاخص کل به وضوح حکایت از کاهش شتاب حرکت صعودی بازار در ماه های اخیر دارد. موضوعی که در کنار تداوم رشد شاخص نشان می دهد که مسیر بازار پس از ثبت بازدهی قابل توجه در ماه های ابتدایی این بازه با لحنی متفاوت طی شده است.
شاخص کل در تیرماه با افت همراه بود. اما از آگوست به مسیر صعودی بازگشت و چهار ماه متوالی رشد کرد. اما نرخ افزایش شاخص در این مدت به طور مستمر کاهش یافت و بازار در آبان ماه رشد محدودتری را تجربه کرد. این تغییر در شتاب حرکت شاخص کل در شرایطی رخ داد که سطح عمومی قیمت سهام در ماه های گذشته افزایش چشمگیری داشته و شاخص در محدوده های بالاتری نسبت به ابتدای سال قرار دارد. در واقع ثبت رشد ماهانه برای چهار ماه متوالی به معنای ادامه روند صعودی شاخص اصلی بازار است، اما کاهش درصد رشد در هر ماه نشان دهنده تغییر سرعت این روند است.
سبقت از وزن مساوی شاخص کل
شاخص متعادل بورس تهران در آبان ماه بر خلاف شاخص کل رشد چشمگیری را تجربه کرد و با افزایش 8 درصدی همراه شد. این نماگر در تمام ماه های سال 1405 به روند صعودی خود ادامه داد و حتی در تیرماه که شاخص کل با افت مواجه شد، توانست رشد کند. عملکرد بهتر شاخص متوازن در آبان ماه، ادامه همان روندی بود که در طول سال جاری مشاهده شده است. بازدهی شاخص کل از ابتدای سال تا پایان آبان ماه به 122 درصد رسید، این در حالی است که شاخص هم وزن در مدت مشابه رشد 157 درصدی را به ثبت رساند. تفاوت 35 واحد درصدی بین بازدهی دو شاخص نشان دهنده عملکرد بهتر سهام کوچک و متوسط نسبت به شرکت های بزرگ و پرارزش است.
بیشتر بخوانید: تحلیل بورس امروز شنبه 9 آبان 1405 / افت شاخص کل 129000 واحد
این تفاوت عملکرد در دو ماه اول پاییز مشهود بوده است. شاخص کل در این مدت 15 درصد رشد کرد. اما شاخص متعادل ۲۷ درصد افزایش یافت. بنابراین نه تنها در مقیاس ماهانه، بلکه در بازه زمانی دو ماهه پاییز و همچنین از ابتدای سال تاکنون، سهام کوچکتر بازار توانسته اند بازدهی بیشتری نسبت به سهام بزرگ به ثبت برسانند. این وضعیت نشان می دهد که رشد بورس در سال جاری توزیع یکسانی در بین شرکت ها نداشته و بخش قابل توجهی از بازدهی در نمادهای کوچک و متوسط متمرکز شده است. شکاف بازدهی بین دو شاخص نیز در طول زمان حفظ شده و در پایان آبان ماه به 35 درصد رسیده است.
خروج پول واقعی
بورس طی ماه های گذشته رشد قابل توجهی را تجربه کرده و از ابتدای سال تاکنون بازدهی بالاتری را نسبت به سایر بازارهای دارایی به ثبت رسانده است. با این حال جریان پولی سرمایه گذاران حقیقی همچنان در حاشیه بود و در آبان ماه 8300 میلیارد تومان پول توسط سرمایه گذاران حقیقی از بورس خارج شد. این روند در کنار کاهش شتاب شاخص کل، حاکی از تداوم احتیاط در رفتار سرمایه گذاران است.
بورس تهران امسال در رقابت با دلار و بازار فیزیکی طلا و سکه جایگاه اول کارایی را حفظ کرده است. بازدهی 122 درصدی شاخص کل و رشد 157 درصدی شاخص هم وزن در شرایطی محقق شد که بورس با خروج پول واقعی مواجه بود. این همزمانی نشان می دهد که رشد شاخص ها لزوما با ورود نقدینگی واقعی همراه نبوده و در طول سال مسیر بازدهی بازار و گردش پول سرمایه گذاران واقعی با هم تفاوت هایی داشته است. به طور کلی می توان آبان ماه را ماه تداوم رشد بورس با شتاب کمتر شاخص کل، برتری محسوس شاخص هم وزن و تداوم خروج پول واقعی دانست. سه متغیر که در کنار هم مروری بر وضعیت بازار سهام در هشتمین ماه سال دارند.
جزر و مد شاخص ها
در خصوص وضعیت بورس سناریوهای مختلفی وجود دارد و مسیر معاملات در هفته آینده تا حد زیادی به تحولات سیاسی و انتشار اخبار مربوط به تنش های منطقه ای بستگی دارد.
در همین راستا، محمد خبرزاد، کارشناس بازارهای مالی در گفت و گو با «دنیای اکتیساد» گفت: بورس طی 2 تا 3 هفته گذشته به شدت به اخبار جنگ و تحولات ژئوپلیتیکی به ویژه اخبار مربوط به ایران و آمریکا وابسته شده است. به طور قطع می توان گفت که پس از افت اخیر بازار و انتشار گزارش های 6 ماهه و گزارش های ماهانه مهرماه، از منظر بنیادی بازار دوباره به مرزهای جذابی رسیده است. اما اخبار جنگ و تحولات مربوط به آن، رشد بورس را با مشکل مواجه کرده است. به گونه ای که هرگاه اخبار مثبتی منتشر می شود، بازار روند صعودی به خود می گیرد و با انتشار اخبار منفی، مسیر معاملات تغییر می کند.
وی افزود: این وضعیت تقریبا در هفته گذشته نیز وجود داشت. اما با نزدیک شدن به روزهای پایانی هفته، به نظر می رسید که فروشندگان تا حدودی عقب نشینی کرده و خریداران با قدرت بیشتری وارد بازار شدند. این موضوع به ویژه در روزهای پایانی هفته مشهود بود و تقاضای خریداران بیشتر شد.
خبرزاد درباره دلیل پیشروی سهام کوچکتر در معاملات اخیر گفت: در این زمینه باید دو موضوع را تفکیک کرد. اول نمادهایی که پتانسیل رشد دارند و دوم میزان عرضه احتمالی در همین نمادها از سوی موسسات حقوقی، سهامداران عمده و دیگر بازیگران بزرگ بازار. به نظر می رسد در هفته ای که گذشت، بازار به سمت نمادهای بنیادی حرکت کرد که علاوه بر داشتن ظرفیت رشد، فروش کمتری داشتند. در واقع به سهامی که سهامداران عمده آن تمایل کمتری به عرضه داشتند بیشتر توجه شد و احتمال عرضه توسط صندوق ها، سبدگردان ها و حتی صندوق تثبیت و توسعه بازار در زمان تشکیل صف کمتر بود. همین موضوع باعث شد این نمادها با تقاضای بیشتری مواجه شوند و بازدهی بیشتری را به ثبت برسانند.
وی ادامه داد: در نمادهای بزرگ تعداد سهامداران بیشتر است و پرتفوی های بزرگ تری نیز روی این سهام سرمایه گذاری کرده اند. به همین دلیل با تشکیل صف خرید و در شرایطی که ریسک های سیاسی و احتمال وقوع جنگ همچنان زیر سوال است، این سهامداران و سبدگردان دست به عرضه می زنند. در نتیجه، ادامه رشد این نمادها دشوارتر می شود. بنابراین یکی از دلایل اصلی بازدهی بیشتر سهام خرد در هفته گذشته همین تفاوت در میزان عرضه احتمالی و رفتار سهامداران عمده بوده است. این کارشناس بازار سرمایه با اشاره به ظرفیت رشد سهام بزرگ تصریح کرد: اگر اخبار به سمتی برود که وقوع جنگ منتفی شود یا حداقل احتمال درگیری در کوتاه مدت کاهش یابد، اتفاقا نمادهای بزرگ نیز ظرفیت رشد قابل توجهی دارند. البته این موضوع منوط به انتشار اخبار محکم و اطمینان بخش است. اگر این خبر به گونه ای منتشر شود که بتوان نتیجه گرفت که در کوتاه مدت جنگی رخ نخواهد داد، سهام بزرگ نیز وضعیت خوبی برای رشد دارند و حتی سهامداران عمده و سبدگردانان نیز ممکن است دیگر تمایلی به فروش نداشته باشند. در چنین شرایطی نگاه کلی سبدگردانان نیز به دور از نگرانی از جنگ خواهد بود.
این کارشناس بازارهای مالی افزود: اگر این اتفاق بیفتد، بازار از نظر بنیادی و فنی در وضعیت خوبی قرار دارد. به خصوص در زمان کنونی، کمبود آیکون های بزرگی که قیمت پایین تری دارند، وجود ندارد و بسیاری از آنها پتانسیل رشد را دارند. با این حال همه چیز همچنان به اخبار و تحولات سیاسی بستگی دارد. وی گفت: هفته گذشته شاهد بودیم که به عنوان مثال روز شنبه بازار مثبت بود و روز یکشنبه با انتشار اخبار منفی روند معاملات تغییر کرد. در واقع طی هفته ای که گذشت، یک روز در میان اخبار مثبت و منفی بازار را تحت تاثیر قرار داد. اگر اخبار مثبت به شدت و مستمر ادامه پیدا کند، به نظر می رسد بازار روند مثبتی داشته باشد. این کارشناس تاکید کرد: در صورت تداوم اخبار مثبت، تفاوت چندانی بین نمادهای کوچک و بزرگ وجود نخواهد داشت و موضوع اصلی بنیادی بودن یا نبودن سهام و داشتن ظرفیت رشد است. در چنین شرایطی، تمایز بین شرکت های کوچک و بزرگ تا حد زیادی کمرنگ می شود.
منبع: دنیای اقتصاد