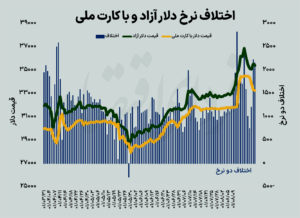
میهن تجارت- توقف شتاب رشد قیمت دلار و نوسان آن در محدوده خاصی معادلات سرمایه گذاران در بازارهای دارایی را تغییر داده است. در شرایطی که انتظارات تورمی همچنان یکی از عوامل اصلی تصمیم گیری فعالان اقتصادی است، جریان نقدینگی در بازار سرمایه حکایت از تغییر اولویت های سرمایه گذاران دارد.
بررسی عملکرد سه ابزار اصلی سرمایه گذاری از ابتدای پاییز تا هفته گذشته نشان می دهد که صندوق های با درآمد ثابت با جذب 19 هزار و 500 میلیارد تومان پول واقعی در صدر قرار گرفته اند. صندوق های طلا نیز با ورود 18 هزار و 600 میلیارد تومان نقدینگی در رتبه دوم قرار دارند و بورس نیز با جذب 11 هزار و 800 میلیارد تومان پول واقعی رتبه سوم را به خود اختصاص داده است.
این ترکیب نشان می دهد که در شرایط فعلی سرمایه گذاران نه به طور کامل از بازارهای ریسک فاصله گرفته اند و نه تمام منابع خود را به سمت دارایی های پوشش دهنده تورم هدایت کرده اند. به نظر می رسد ثبات نسبی دلار، عدم اطمینان از روند آینده بازارها و تمایل به حفظ قدرت خرید، سرمایه گذاران را به توزیع منابع بین سه ابزار با ویژگی های متفاوت سوق داده است.
تعیین متغیر
در ماه های اخیر بازار سهام بیشتر به تحولات بازار ارز و انتظارات پیرامون نرخ دلار وابسته شده است. این وابستگی را می توان در واکنش شاخص های بورس به تغییرات نرخ ارز و همچنین انتقال نقدینگی بین بورس و سایر ابزارهای سرمایه گذاری مشاهده کرد. با وجود اینکه نیمه اول مهرماه با استقبال نسبی سرمایه گذاران واقعی در سهام همراه بود، این روند همچنان با وقفه همراه بود و تا روز دوشنبه بیش از 762 میلیارد تومان پول واقعی از بورس خارج شد. با این حال معاملات روز سه شنبه مسیر جریان نقدینگی را تغییر داد و ورود قابل توجه پول واقعی باعث شد تا مجموع جذب نقدینگی بورس از ابتدای پاییز تا هفته گذشته به 11800 میلیارد تومان برسد.
بخش مهمی از ارزش گذاری شرکت های بورسی به ویژه شرکت های صادرات محور و صنایع وابسته به نرخ ارز متاثر از انتظارات ارزی است. در چنین شرایطی افزایش نرخ دلار می تواند با افزایش درآمدهای ریالی شرکت ها، انتظارات سودآوری آتی را تقویت کند. اما اثربخشی این متغیر به نرخ های استفاده شده توسط شرکت ها در فروش ارز و میزان انعکاس رشد نرخ ارز در صورت های مالی بستگی دارد. از سوی دیگر افزایش قیمت دلار در بازار آزاد به معنای افزایش متناسب درآمد شرکت های بورسی نیست. بورس علاوه بر نرخ ارز، تغییرات بازار توافقی و نرخ تسعیر درآمدهای صادراتی را نیز در محاسبات خود لحاظ می کند. بنابراین با افزایش فاصله بین انتظارات ارزی و نرخ های موثر بر درآمد شرکت ها، حساسیت سرمایه گذاران به سیاست های ارزی نیز افزایش می یابد.
در این بین به نظر می رسد حفظ ارزش دلاری حدود 100 میلیارد دلاری برای کل شرکت های فعال در بورس به یکی از سطوح مورد علاقه معامله گران تبدیل شده است و در چنین چارچوبی تغییرات نرخ دلار نه تنها بازار را از سودآوری شرکت تحت تاثیر قرار می دهد، بلکه می تواند انتظارات از ارزش جایگزینی و ارزش دلاری کل بازار را نیز تغییر دهد. به همین دلیل بازار سهام گاهی با کاهش شتاب رشد دلار واکنش اصلاحی نشان داده است.
بیشتر بخوانید: بورس تهران رکورد زد; ارزش معاملات از 260 هزار میلیارد ریال گذشت
با این حال، ورود نقدینگی قابل توجه در برخی روزهای معاملاتی نشان می دهد که برخی سرمایه گذاران همچنان به ظرفیت رشد بورس امیدوار هستند. به عبارت دیگر خروج موقت پول واقعی لزوماً به معنای تغییر کامل انتظارات نسبت به بازار سهام نیست. اما نشان می دهد که تداوم نقدینگی در این بازار منوط به بهبود چشم انداز متغیرهای بنیادی و ارزی است.
طلا؛ هنوز در کانون توجه است
صندوق های طلا از ابتدای پاییز تا هفته گذشته با جذب 18 هزار و 600 میلیارد تومان پول واقعی یکی از مهمترین منابع نقدینگی در بازار سرمایه بوده اند. این حجم از ورود پول با وجود نوسانات قیمت جهانی طلا و توقف نسبی رشد دلار، نشان دهنده تداوم جذابیت این ابزار سرمایه گذاری است. رفتار سرمایه گذاران در صندوق های طلا نشان می دهد که برخی از فعالان بازار افت قیمت را فرصتی برای افزایش موقعیت خرید می دانند. این رویکرد احتمالاً از موقعیت طلا به عنوان یکی از ابزارهای حفظ ارزش دارایی در برابر تورم و عدم اطمینان اقتصادی ناشی می شود. به عبارت دیگر، حتی زمانی که بازار ارز از حرکت پرشتاب خود فاصله گرفته است، انتظارات تورمی بلندمدت و نگرانی از کاهش قدرت خرید پول ملی، تقاضا برای دارایی های مبتنی بر طلا را زنده نگه داشته است.
البته ورود نقدینگی به صندوق های طلا را نمی توان انتظار قطعی برای افزایش قیمت این دارایی در کوتاه مدت دانست. قیمت واحدهای این صندوق ها متاثر از دو متغیر اصلی یعنی قیمت جهانی طلا و نرخ ارز داخلی است. در نتیجه، حتی اگر اونس جهانی در یک مسیر صعودی قرار گیرد، ثبات یا کاهش نرخ ارز می تواند بخشی از اثر افزایشی آن را خنثی کند. این موضوع باعث شده است تا سرمایه گذاران رفتار دلار را با دقت دنبال کنند تا علاوه بر تحولات بازار جهانی، برای خرید طلا نیز تصمیم گیری کنند. این در حالی است که جذب 18.6 تن نقدینگی نشان می دهد که طلا همچنان جایگاه مهمی در سبد سرمایه گذاران دارد. این تقاضا را می توان نشانه تمایل بخشی از فعالان بازار به حفظ دارایی هایی دانست که امکان پوشش بخشی از ریسک کاهش ارزش پول را در دوره های افزایش نااطمینانی اقتصادی فراهم می کند. اما نوسانات همزمان اونس جهانی و نرخ ارز داخلی می تواند مسیر بازگشت این صندوق ها را نامشخص کند.
درآمد ثابت؛ پناهگاه دوره انتظار
در بین سه ابزار مورد بررسی، صندوق های با درآمد ثابت با جذب 19 هزار و 500 میلیارد تومان پول واقعی، بیشترین حجم نقدینگی را از ابتدای پاییز تا هفته گذشته به ثبت رسانده اند. این نشان می دهد که در شرایط فعلی بخشی از سرمایه گذاران ترجیح داده اند به جای پذیرش نوسانات بازار سهام یا ریسک تغییرات قیمت طلا، بازدهی قابل پیش بینی تری را انتخاب کنند. برتری صندوق های با درآمد ثابت در جذب نقدینگی پیام مهمی در مورد وضعیت انتظارات سرمایه گذاران دارد. این صندوقها میتوانند به مکانی برای نگهداری موقت منابع در دورههایی تبدیل شوند که بازارهای دارایی روند مشخصی ندارند. در چنین شرایطی، سرمایه گذار امکان ورود مجدد به بازارهای پرریسک را در زمان مناسب برای خود حفظ می کند و در عین حال بازدهی دریافت می کند. بنابراین ورود پول به این صندوق ها را نباید نشانه خروج دائمی سرمایه از بازار سهام و طلا دانست.
شایان ذکر است که شکاف محدودی در میزان جذب نقدینگی بین صندوقهای با درآمد ثابت و صندوقهای طلا وجود دارد. تفاوت کمتر از هزار میلیارد تومانی بین این دو ابزار نشان می دهد که سرمایه گذاران به دو رویکرد متفاوت به طور همزمان توجه دارند. گروهی به دنبال پوشش ریسک تورم از طریق طلا هستند و گروهی دیگر ترجیح می دهند با پذیرش ریسک کمتر، بازدهی خاص تری کسب کنند. در این بین بورس علیرغم اینکه در رتبه سوم قرار دارد، همچنان توانسته سهم قابل توجهی از نقدینگی واقعی را جذب کند.
ورود 49 هزار و 900 میلیارد تومان پول واقعی به سه ابزار اصلی بازار سرمایه از ابتدای پاییز تا هفته گذشته، نشان می دهد توقف رشد دلار منجر به خروج یکپارچه سرمایه از بازارهای دارایی نشده، بلکه آرایش نقدینگی را تغییر داده است. صندوقهای با درآمد ثابت با فاصله کمی از صندوقهای طلا در صدر قرار دارند و بازار سهام همچنان مقصد برخی از منابع واقعی است. در چنین شرایطی، مسیر آینده دلار، تحولات بازار جهانی طلا و چشم انداز سودآوری شرکت های بورسی می تواند ترکیب فعلی جریان نقدی را تغییر دهد. به نظر می رسد سرمایه گذاران تا زمان شکل گیری یک روند خاص در متغیرهای موثر بر بازارها، همچنان ترجیح می دهند به جای انتخاب یک مقصد واحد، بین بازده، نقدینگی و پوشش ریسک تعادل برقرار کنند.
منبع: دنیای اقتصاد